營利事業列報差旅費,應證明與經營業務有關
營利事業負責人、經理人或員工因洽公及拜訪客戶,至各地出差列報出差旅費,除須取得機票、住宿發票等原始憑證外,更應妥善留存「與營業活動有關」之證明文件,倘若無法證明出差與經營業務有關,所列報的差旅費將無法認列。財政部南區國稅局表示,依所得稅法第38條及營利事業所得稅查核準則(下稱查核準則)第62條規定,經營本業及附屬業務以外之費用及損失,不得列為費用或損失。另查…

營利事業負責人、經理人或員工因洽公及拜訪客戶,至各地出差列報出差旅費,除須取得機票、住宿發票等原始憑證外,更應妥善留存「與營業活動有關」之證明文件,倘若無法證明出差與經營業務有關,所列報的差旅費將無法認列。財政部南區國稅局表示,依所得稅法第38條及營利事業所得稅查核準則(下稱查核準則)第62條規定,經營本業及附屬業務以外之費用及損失,不得列為費用或損失。另查…
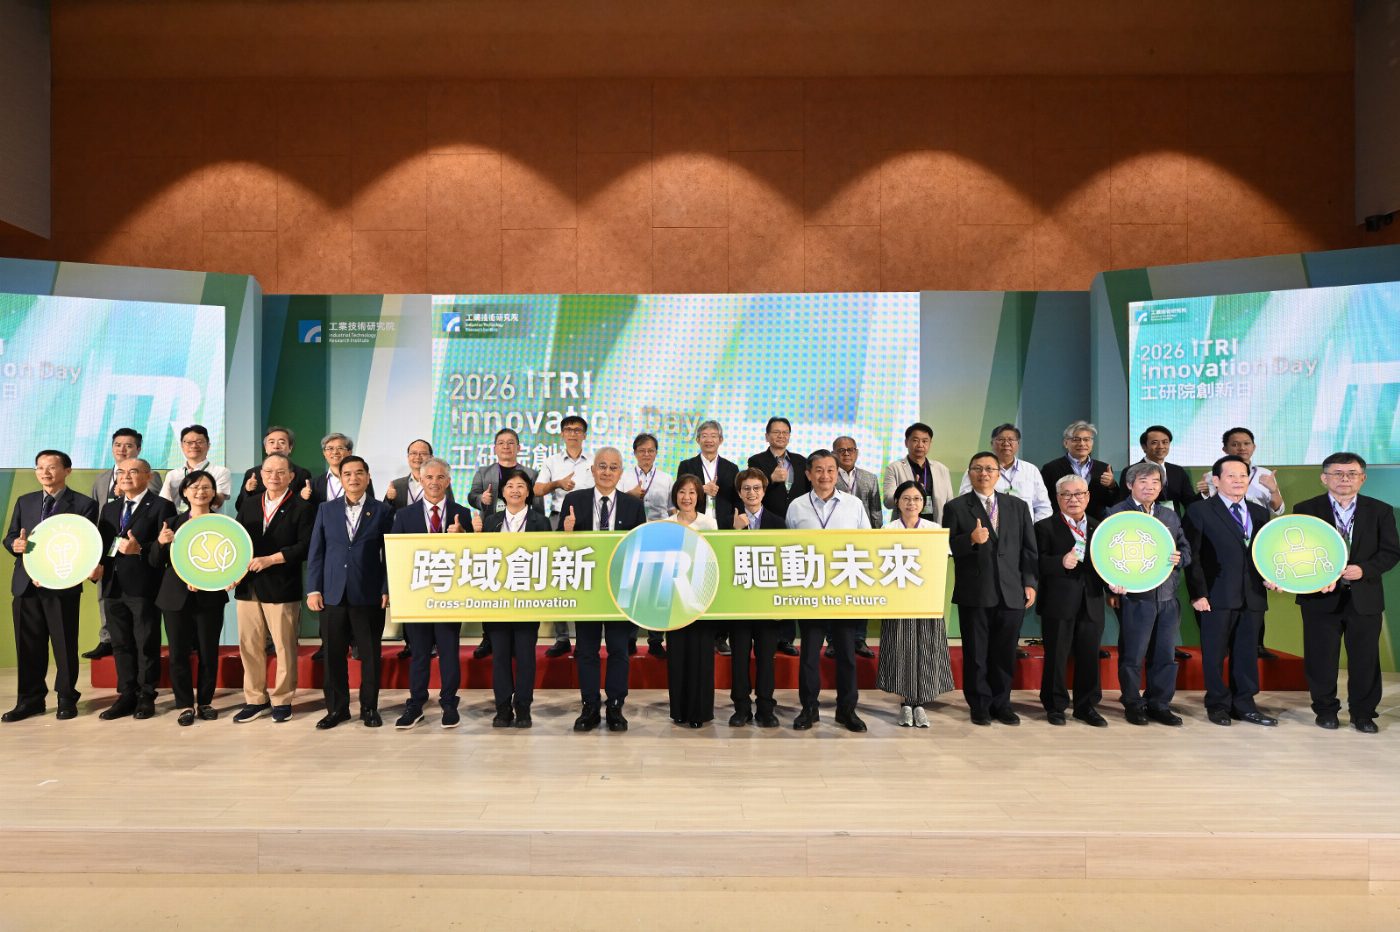
近日,2026工研院創新日在臺南沙崙綠能科技示範場域舉辦。臺南市政府趙卿惠副市長與經濟部等單位代表出席,共同見證工研院大…
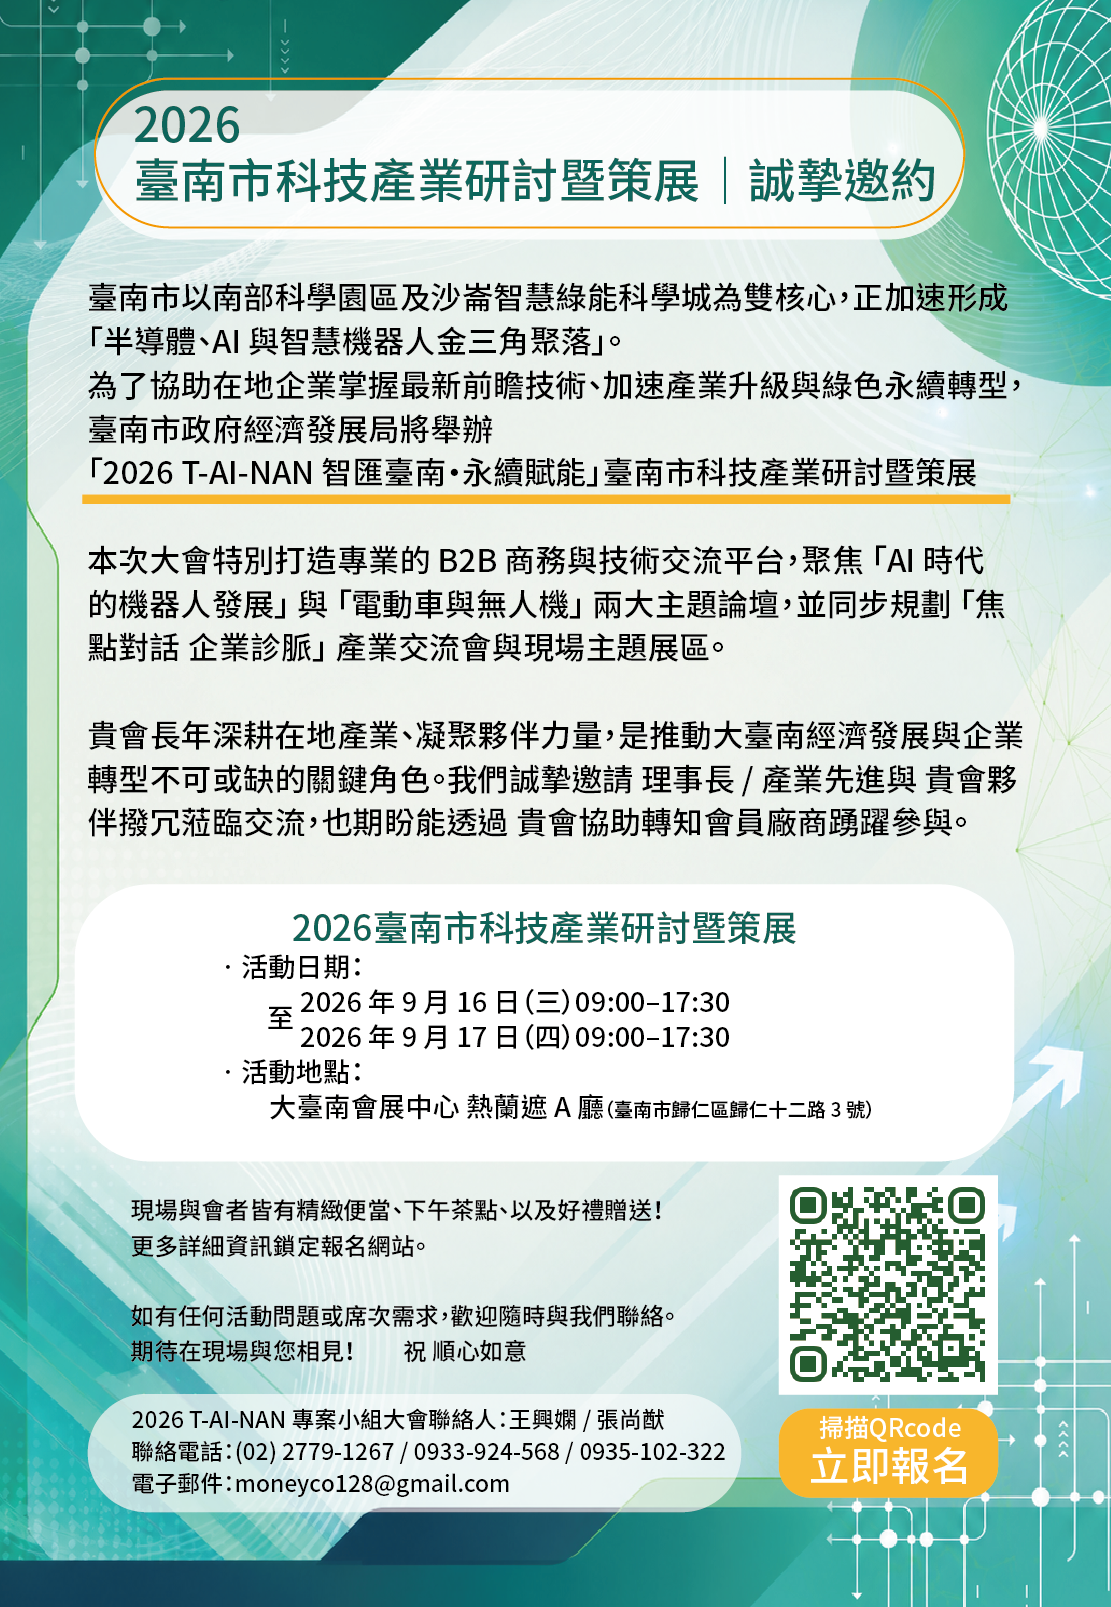
臺南市政府將於9月16日至17日舉辦『2026 T-AI-NAN 智匯臺南・永續賦能』科技論壇,邀請國際專家與頂尖企業共…
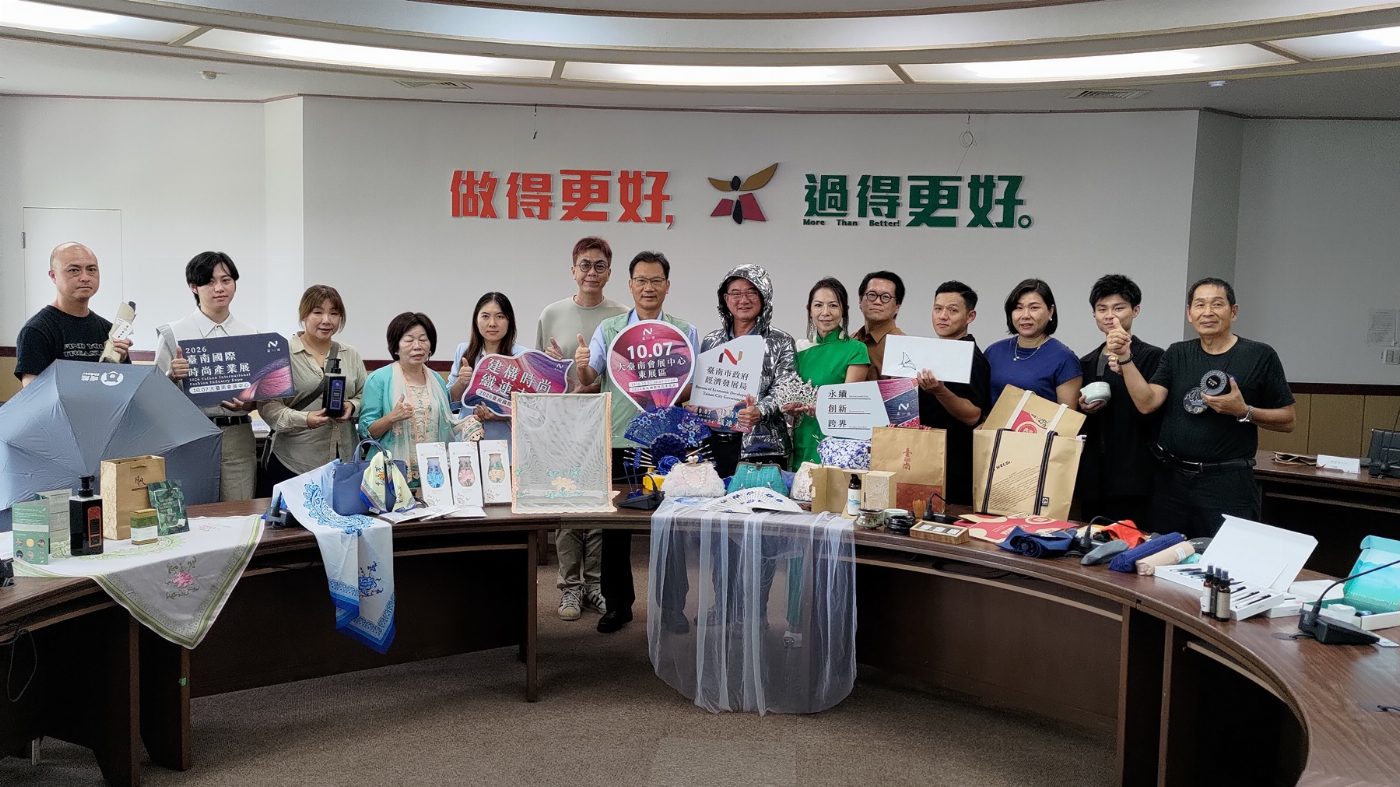
為了彰顯臺南時尚產業的創新能量,經濟發展局將於10月7日舉辦「2026臺南國際時尚產業展」,邀請日本特色品牌共襄盛舉。
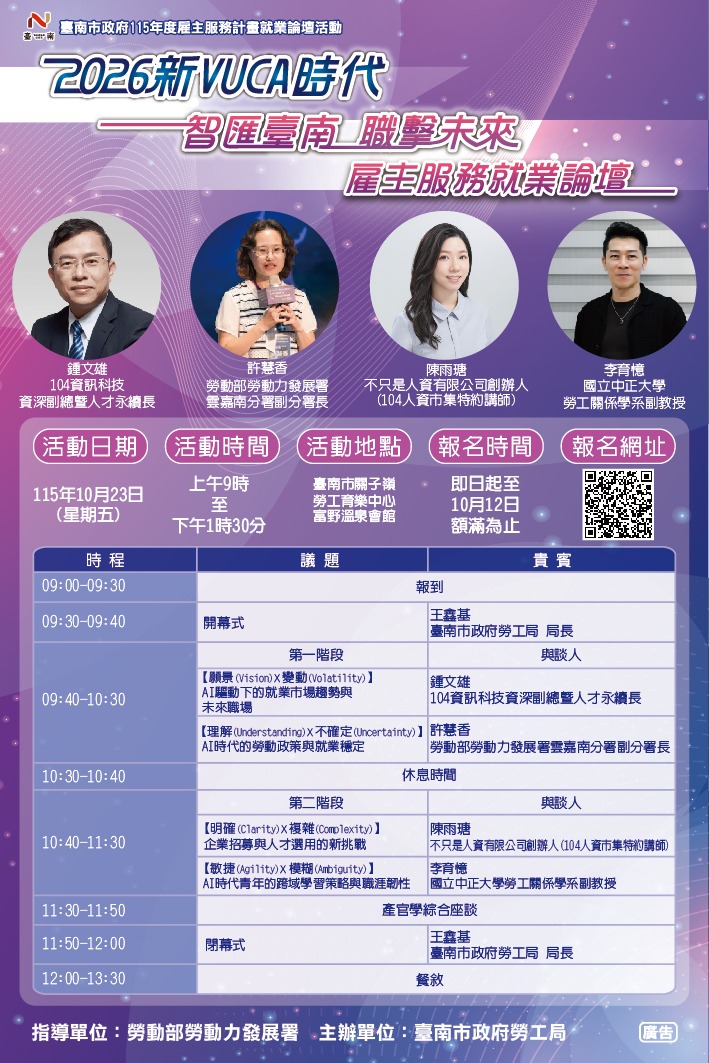
為實現黃偉哲市長高齡友善的施政理念,打造一個友善職場的「希望家園」,南市勞工局將於10月23日(星期五)在臺南關子嶺勞工…
財政部南區國稅局表示,農地經依法辦理自益信託登記後,委託人死亡,其所遺留之遺產標的為「權利」,而非「土地」,縱該農地實際…
財政部南區國稅局表示,為確保國家稅捐債權,稅捐稽徵機關如發現納稅義務人有隱匿或移轉財產、逃避稅捐執行的跡象,得依稅捐稽徵…
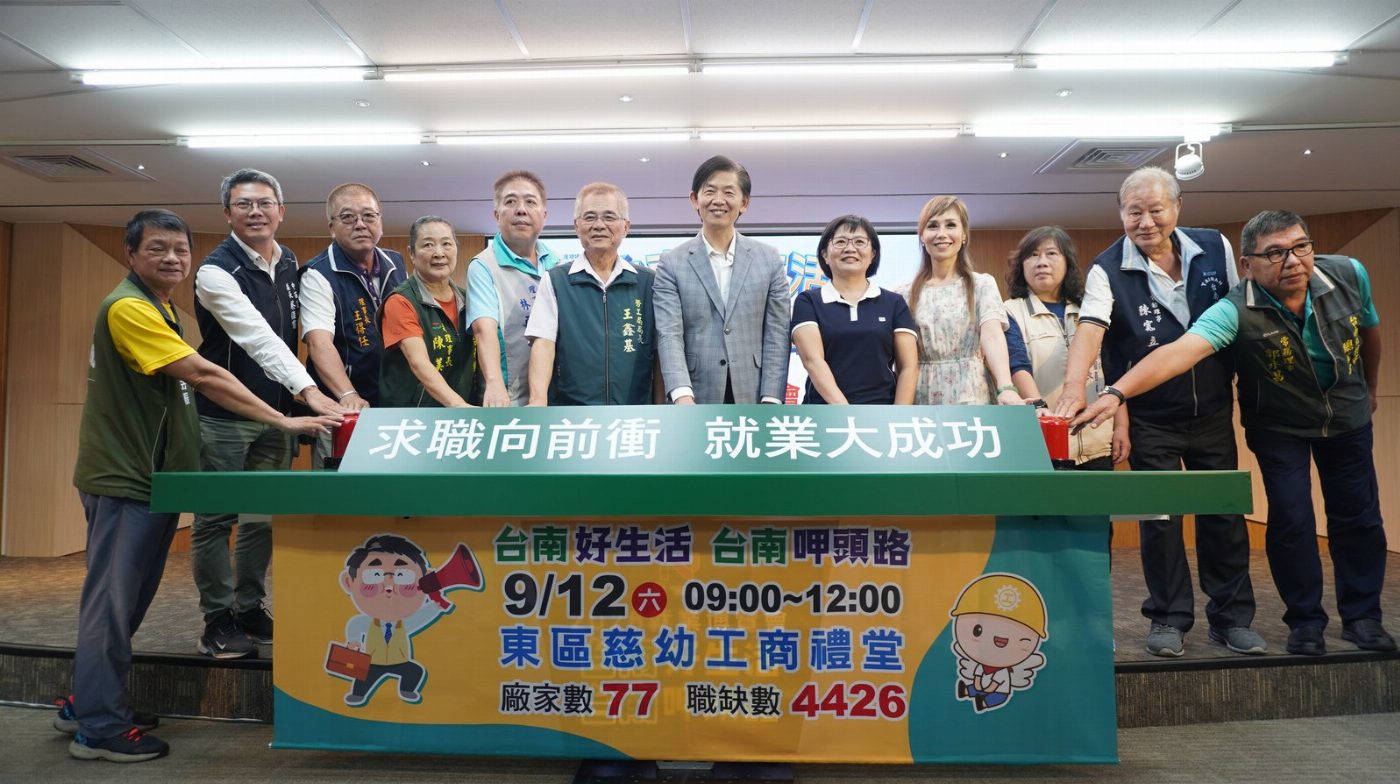
為落實黃偉哲市長「希望家園」的施政願景,臺南市政府今(115)年第3場「台南好生活 台南呷頭路」大型就業博覽會,將於9月…
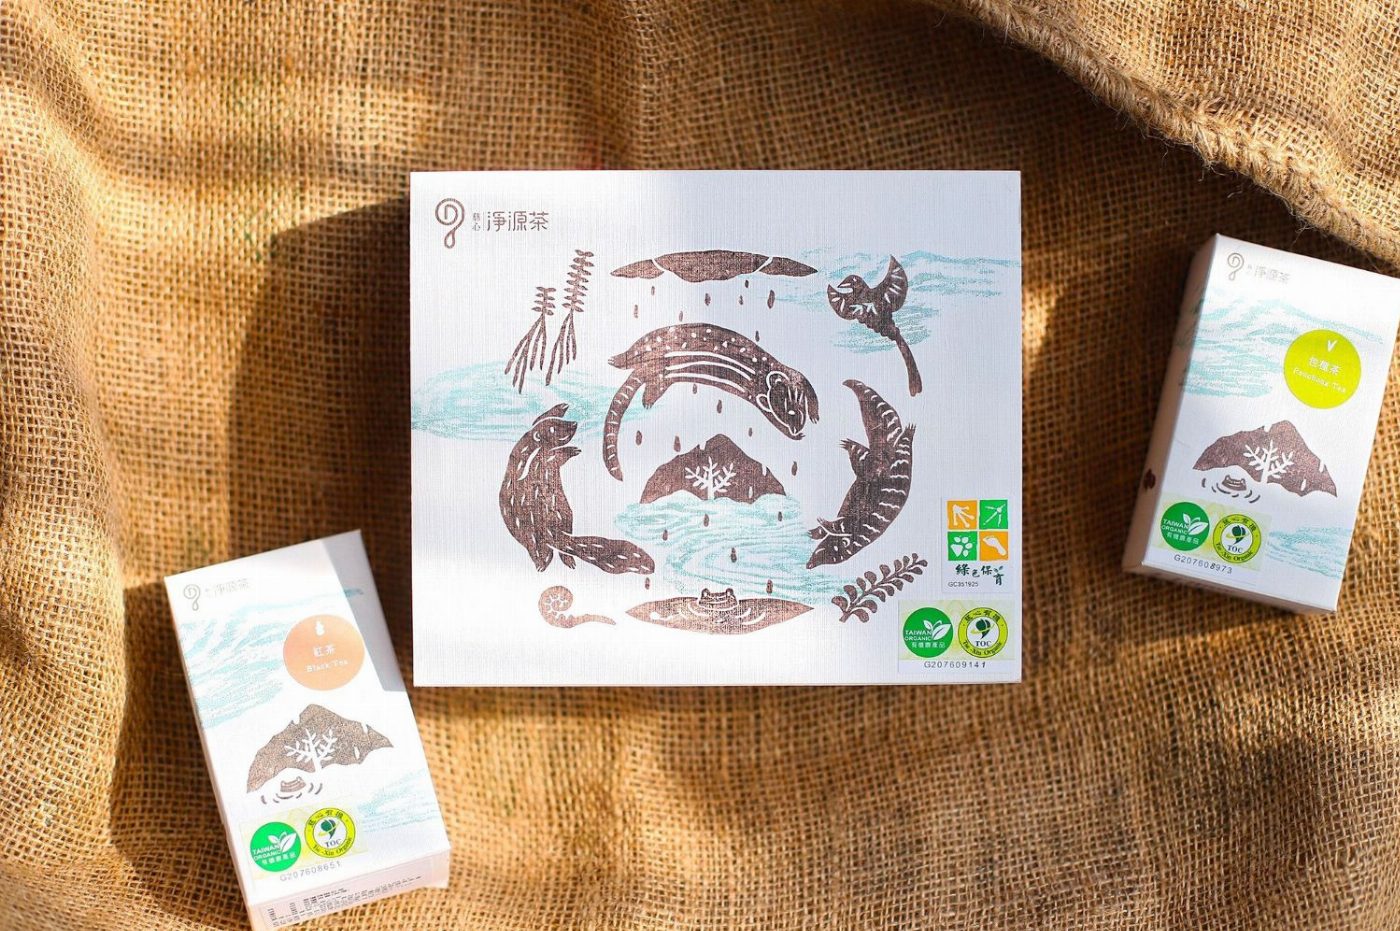
慈心有機農業發展基金會「淨源茶」守護水源18年 「有機茶禮盒.舞動」榮獲2026年世界綠茶評比會「金賞(Gold Pri…
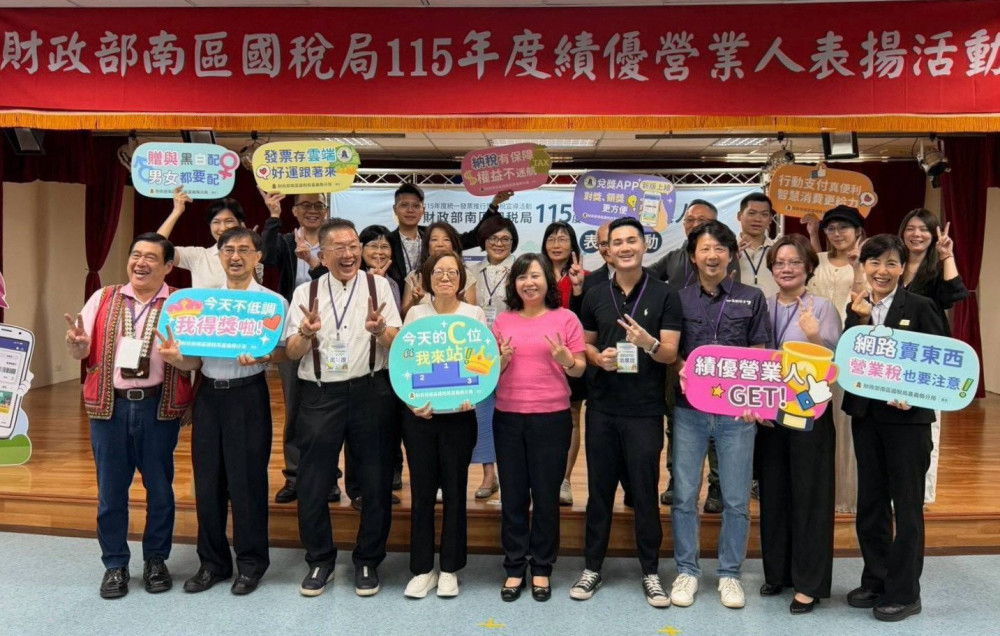
財政部南區國稅局(115)年度經財政部核定轄內使用統一發票及電子發票績優營業人計79家。南區國稅局表示,為表彰獲獎營業人…
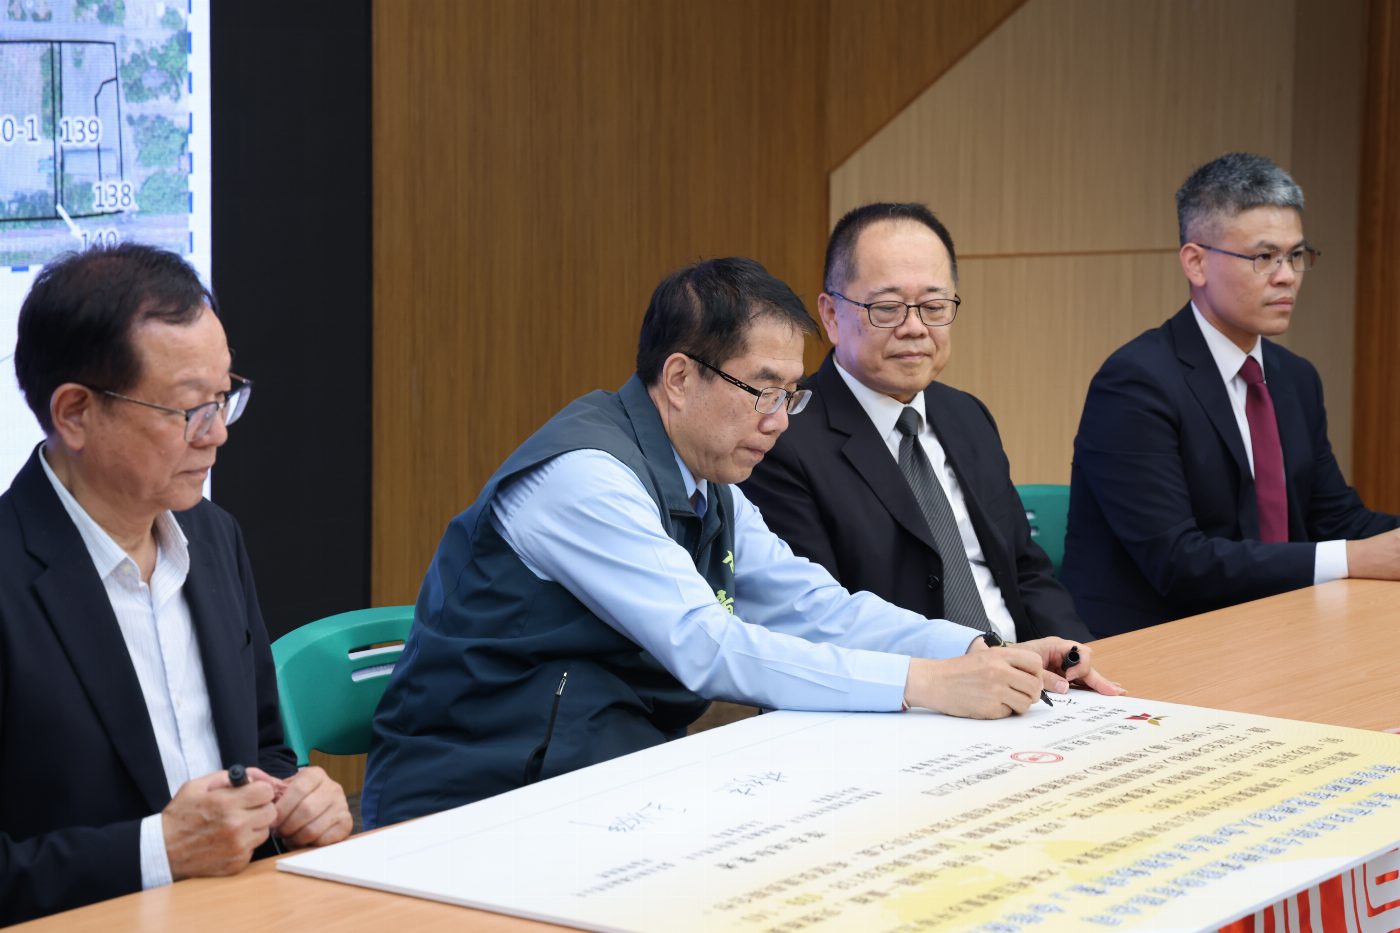
台南市政府與台灣糖業股份有限公司合作,將新營糖廠轉型為文化科技場域,以提升台南在未來科技產業布局和競爭力的能力。
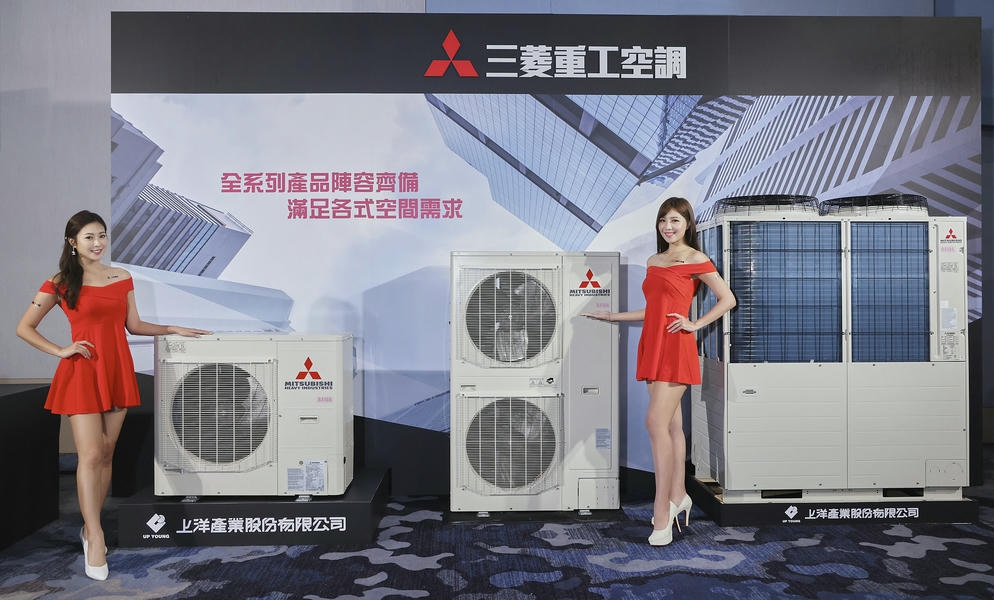
台灣空調及商用洗衣代理領導廠商上洋產業(以下簡稱” 上洋”,台灣櫃買中心股票代碼:6728)8日公布2026年8月合併營…
財政部南區國稅局表示,依所得稅法第24條之5規定,營利事業於計算適用房地合一稅2.0之土地交易所得時,應以收入減除相關成…
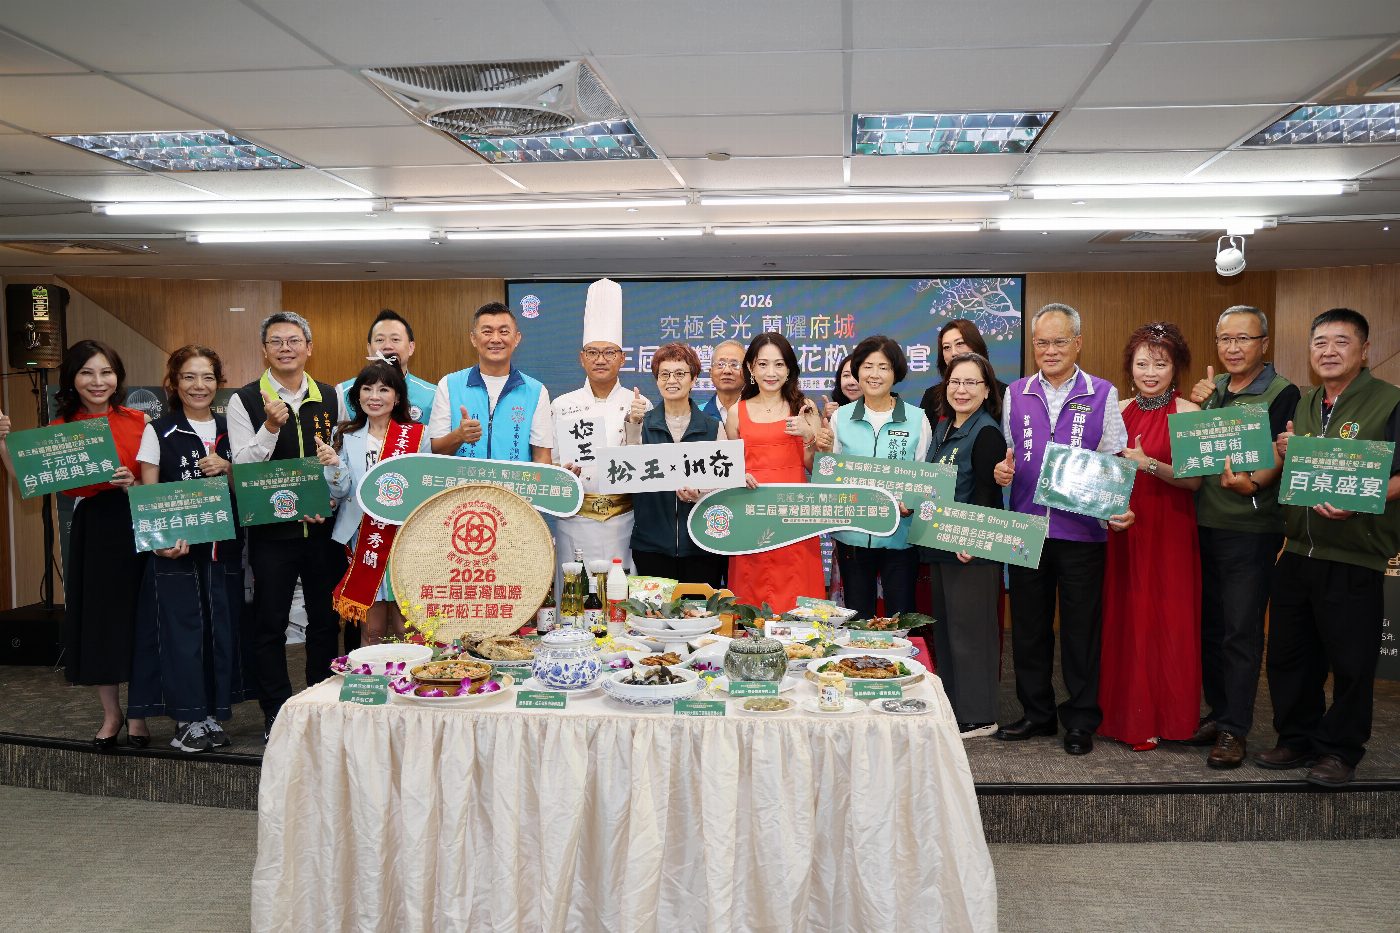
財政部南區國稅局115年度防制菸品稅捐逃漏暨廉政宣導活動「稅月微光講堂市集:月圓廉心 稅月團圓」於115年9月4日在臺南…
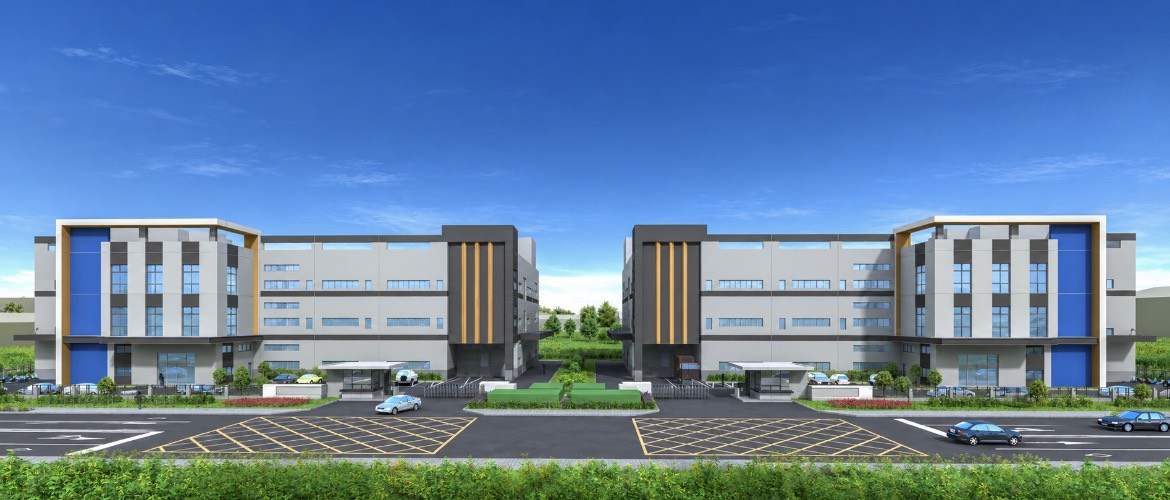
美光科技台南廠擴建成功展現臺南市政府執行力,市府將持續優化投資環境為企業提供行政支持。
財政部南區國稅局表示,詐騙集團常利用退稅期間或補件名義,發送偽冒國稅局的「稅務退稅通知」簡訊、通訊軟體訊息或電子郵件,誘…
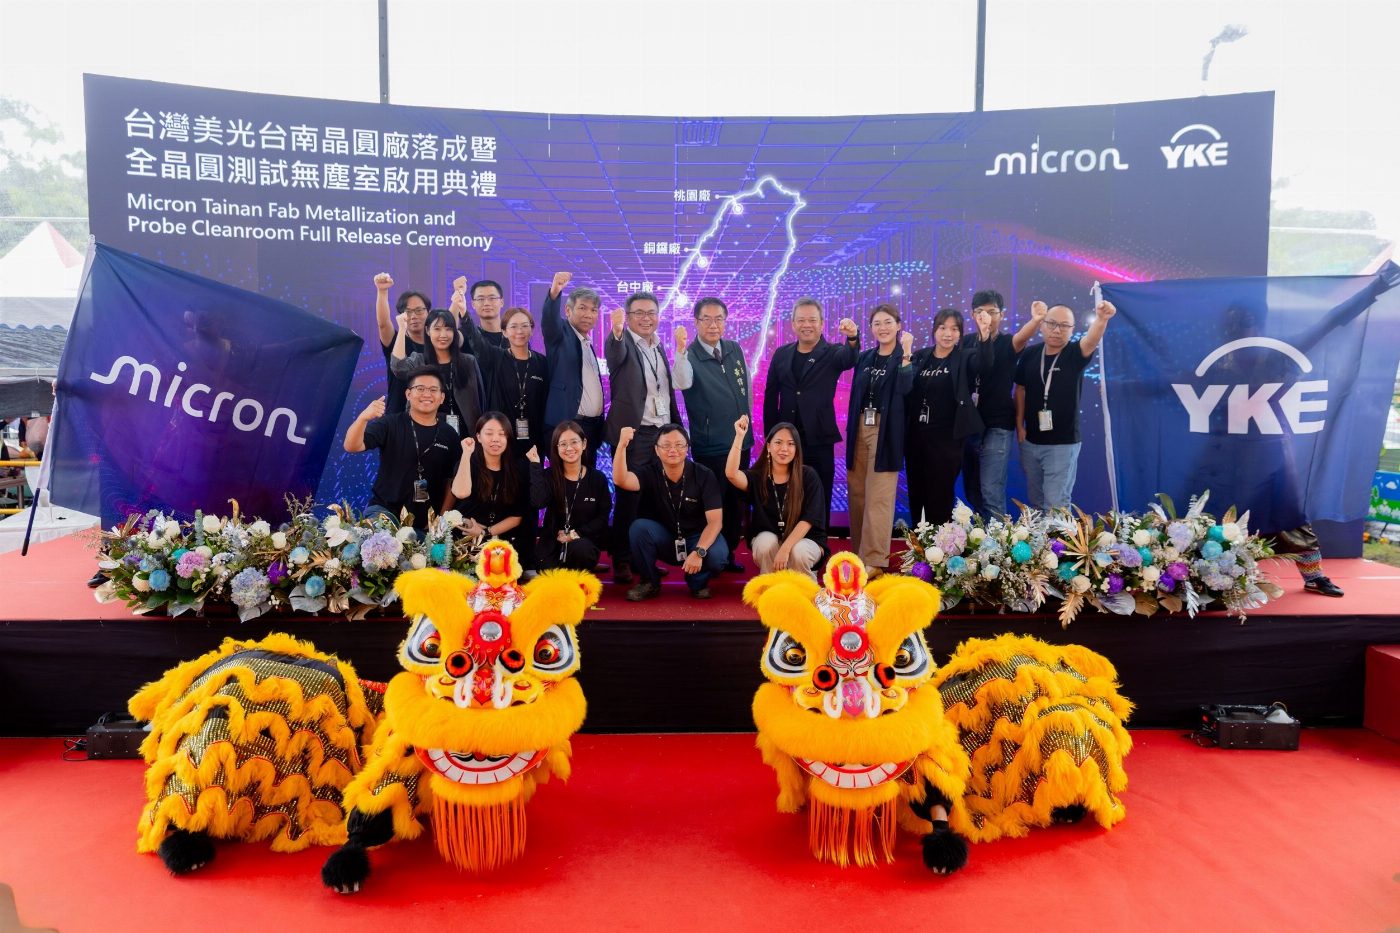
半導體記憶體大廠美光科技 (Micron Techology) 於115年8月31日舉行臺南晶圓廠落成暨全晶圓測試無塵室…
財政部南區國稅局表示,會計年度採曆年制的營利事業,本(115)年度營利事業所得稅暫繳申報期間自本年9月1日起至9月30日…
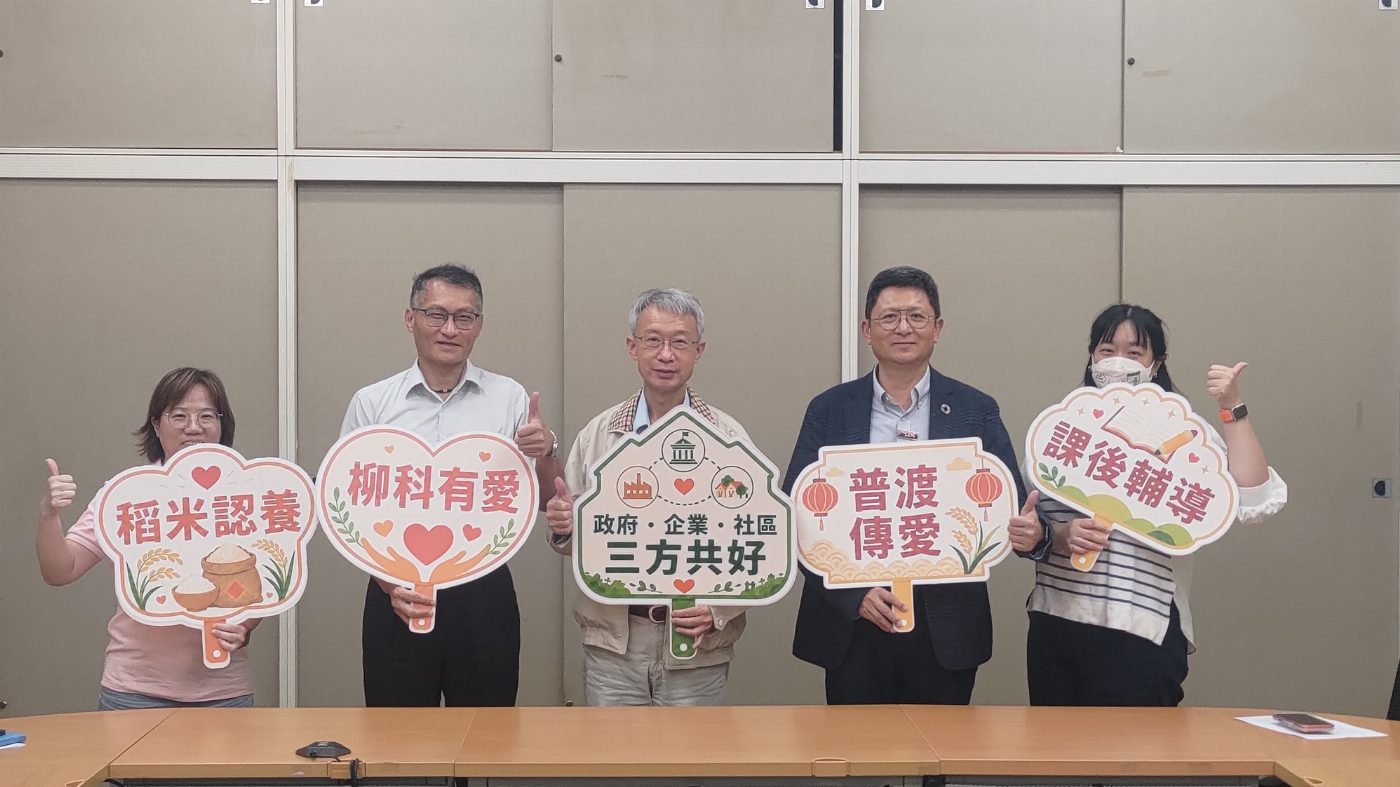
臺南市經濟發展局與柳營科技環保園區廠商協進會舉辦中元普渡祈福法會,結合民俗文化和公益關懷,提升園區與社區互動。
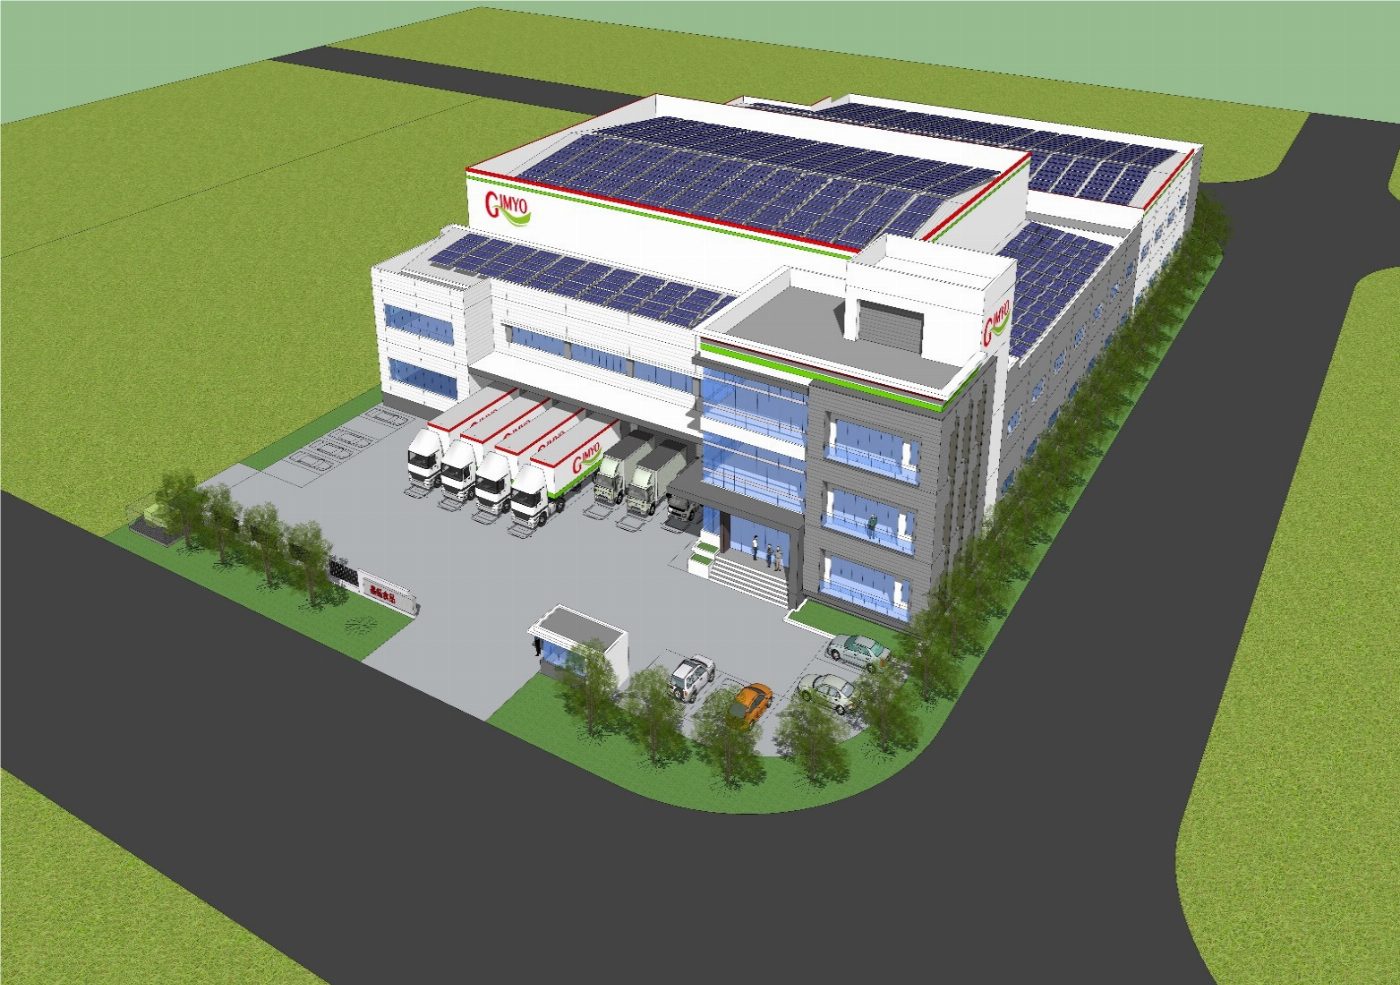
樺美冰淇淋選擇七股科工區設立智慧化冷凍食品廠房,市府全力支持企業進駐,以推動大臺南的產業升級。